
Un stablecoin est une cryptomonnaie conçue pour garder une valeur stable, le plus souvent 1 dollar ou 1 euro, grâce à des réserves (monnaie, bons du Trésor) ou à des mécanismes de garantie en crypto. C’est la brique la plus utilisée de l’écosystème : le marché total dépasse 300 milliards de dollars en octobre 2026, dominé par l’USDT de Tether (environ 60 %) et l’USDC de Circle (environ 24 %). En Europe, ils sont encadrés par le règlement MiCA ; aux États-Unis, par le GENIUS Act, qui entre en application le 18 janvier 2027.
Définition, fonctionnement, types, principaux stablecoins, risques, régulation MiCA et GENIUS Act : voici le guide complet des stablecoins, mis à jour en octobre 2026.
Sommaire :
- Stablecoin : définition simple
- À quoi sert un stablecoin ?
- Comment fonctionne un stablecoin ?
- Quels sont les différents types de stablecoins ?
- Quels sont les principaux stablecoins en 2026 ?
- Existe-t-il des stablecoins en euro ?
- Comment les stablecoins sont-ils régulés ?
- Quels sont les risques des stablecoins ?
- Comment acheter et utiliser des stablecoins en France ?
- Questions fréquentes sur les stablecoins
L’essentiel à retenir :
- Principe : 1 stablecoin = 1 unité de la devise de référence, remboursable auprès de l’émetteur.
- Marché : environ 300 milliards de dollars (DefiLlama, 26 octobre 2026), dont 99 % adossés au dollar.
- Leaders : USDT (~182 Md$), USDC (~72 Md$) ; aucun autre ne dépasse 10 Md$.
- Usages : trading, paiements et transferts internationaux, épargne en dollars, DeFi, règlement d’actifs tokenisés.
- Risques : perte de parité (« depeg »), solidité des réserves, gel des fonds par l’émetteur, régulation.
- En France : seuls les stablecoins conformes à MiCA (USDC, EURC…) sont proposés aux résidents de l’UE par les plateformes régulées ; l’USDT n’y est plus échangeable au comptant depuis mars 2025.
Stablecoin : définition simple
Un stablecoin est un jeton numérique émis sur une blockchain dont la valeur est arrimée (« pegged ») à un actif de référence, en général le dollar américain. Il combine la stabilité d’une monnaie classique et les avantages d’une crypto : transferts en quelques secondes, 24 h/24, partout dans le monde, sans passer par une banque.
Concrètement, 1 USDC vaut 1 dollar : Circle détient pour chaque USDC en circulation l’équivalent en liquidités et en bons du Trésor américain, et s’engage à le racheter 1 dollar à tout moment. C’est cette promesse de remboursement, et la confiance dans les réserves, qui maintient la parité.
À quoi sert un stablecoin ?
Les stablecoins servent de monnaie de l’écosystème crypto et, de plus en plus, de rail de paiement pour la finance traditionnelle. Ils ont traité plus de 1 000 milliards de dollars de transferts en septembre 2026, avec un record à 1 834 milliards en juin 2026.
- Trading : ils sont la principale devise de cotation sur les plateformes d’échange. On sort d’une position en USDT ou USDC sans repasser par sa banque.
- Se protéger de la volatilité : convertir ses cryptos en stablecoins permet de sécuriser des gains sans quitter l’écosystème.
- Paiements et transferts internationaux : envoyer 1 000 dollars à l’étranger coûte quelques centimes et prend quelques secondes. Visa, Stripe, PayPal ou X les intègrent à leurs services.
- Épargne en dollars : dans les pays à forte inflation (Argentine, Turquie, Nigeria…), ils servent de compte en dollars accessible avec un simple smartphone.
- DeFi : ils sont prêtés, empruntés ou placés dans des pools de liquidité pour générer un rendement. Voir notre guide pour faire travailler ses stablecoins.
- Finance tokenisée : ils servent à régler l’achat de fonds monétaires, d’obligations ou d’actions tokenisés, un marché que BlackRock, JPMorgan ou Franklin Templeton développent activement.
Comment fonctionne un stablecoin ?
Un stablecoin garde sa parité grâce à un mécanisme d’arbitrage : si son prix passe sous 1 dollar sur le marché, les intervenants l’achètent et le font rembourser 1 dollar par l’émetteur, ce qui fait remonter le prix ; s’il dépasse 1 dollar, ils en font émettre de nouveaux pour les revendre. Ce mécanisme ne fonctionne que si les réserves sont réelles, liquides et accessibles.
Le cycle de vie d’un stablecoin adossé à une devise :
- Émission (« mint ») : un client vérifié verse 1 million de dollars à l’émetteur, qui crée 1 million de jetons sur la blockchain.
- Circulation : les jetons s’échangent librement entre portefeuilles, plateformes et protocoles, sur Ethereum, Tron, Solana, Base et d’autres réseaux.
- Rachat (« burn ») : un client rend ses jetons à l’émetteur, qui les détruit et lui reverse les dollars.
- Réserves : l’émetteur place les fonds reçus, essentiellement en bons du Trésor à court terme, et conserve les intérêts. C’est son modèle économique : Tether a dégagé 1,5 milliard de dollars de bénéfice au seul 2e trimestre 2026.
Quels sont les différents types de stablecoins ?
On distingue quatre familles de stablecoins selon ce qui garantit leur valeur : les stablecoins adossés à des devises, ceux adossés à des cryptos, les dollars « synthétiques » et ceux adossés à des matières premières. Les stablecoins algorithmiques purs, sans réserve, ont pratiquement disparu depuis l’effondrement de TerraUSD en 2022.
| Type | Garantie | Exemples | Avantages | Limites |
|---|---|---|---|---|
| Adossés à une devise (« fiat-backed ») | Liquidités et bons du Trésor détenus par un émetteur centralisé | USDT, USDC, EURC, PYUSD | Stabilité, liquidité, simplicité | Émetteur centralisé, gel possible des fonds, confiance dans les réserves |
| Adossés à des cryptos (sur-collatéralisés) | Cryptos déposées dans des smart contracts, au-delà de la valeur émise (ex. 150 $ d’ETH pour 100 $) | DAI / USDS (Sky, ex-MakerDAO), GHO (Aave) | Transparence on-chain, pas de banque | Liquidations en cas de krach, capital immobilisé |
| Dollars synthétiques | Positions de couverture sur les marchés dérivés (crypto achetée + vente à découvert) | USDe (Ethena) | Rendement natif | Dépend des taux de financement, risque de contrepartie sur les plateformes |
| Adossés à une matière première | Or physique stocké en coffre | PAXG, XAUT | Exposition à l’or fractionnable | Ne suit pas le dollar mais le cours de l’or |
| Algorithmiques purs | Aucun ; offre ajustée par un algorithme et un jeton jumeau | TerraUSD (UST), disparu | n.c. | Spirale de la mort : UST s’est effondré en mai 2022 (40 Md$ effacés) |
Quels sont les principaux stablecoins en 2026 ?
Deux stablecoins concentrent environ 85 % du marché : l’USDT de Tether et l’USDC de Circle. Derrière, l’offre se fragmente entre dollars synthétiques, stablecoins DeFi et nouveaux émetteurs bancaires ou fintech.
| Stablecoin | Émetteur | Capitalisation (oct. 2026) | Part de marché | Conforme MiCA |
|---|---|---|---|---|
| USDT | Tether (Salvador) | ~182 Md$ | ~60 % | Non |
| USDC | Circle (États-Unis) | ~72 Md$ | ~24 % | Oui |
| USDe | Ethena | Quelques milliards | n.c. | Non |
| USDS / DAI | Sky (ex-MakerDAO) | Quelques milliards | n.c. | Non |
| PYUSD | Paxos pour PayPal | n.c. | n.c. | Non |
| EURC | Circle | Moins de 500 M$ | Premier stablecoin euro | Oui |
USDT (Tether), le leader contesté
Lancé en 2014, l’USDT est le stablecoin le plus échangé au monde, très utilisé en Asie, en Amérique latine et sur le réseau Tron pour les transferts à bas coût. Au 30 juin 2026, Tether détenait près de 115 milliards de dollars de bons du Trésor américain, 18,8 milliards d’or et près de 99 000 bitcoins, avec 4,1 milliards de réserves excédentaires. Ses critiques portent sur l’absence d’audit complet (seulement des attestations trimestrielles) et sur sa non-conformité à MiCA, qui l’a fait retirer du trading au comptant des plateformes européennes depuis le 31 mars 2025. Voir le cours de l’USDT.
USDC (Circle), le stablecoin régulé
Émis par Circle, société cotée à New York depuis 2025, l’USDC est la référence des acteurs régulés : réserves en liquidités et bons du Trésor à court terme, attestations mensuelles, agrément d’établissement de monnaie électronique en France au titre de MiCA. Fin juin 2026, 73,3 milliards d’USDC étaient en circulation (+19 % sur un an). Circle a lancé en septembre 2026 sa propre blockchain de paiement, Arc, dont BlackRock, Visa et Mastercard sont validateurs.
DAI et USDS, les stablecoins décentralisés
Le DAI, lancé par MakerDAO en 2017 et devenu USDS avec le passage à Sky, est garanti par des cryptos et des actifs réels déposés dans des smart contracts. Il reste la référence des stablecoins décentralisés, même si une partie de ses réserves est composée d’USDC et de bons du Trésor tokenisés. Voir notre fiche DAI.
USDe (Ethena), le dollar synthétique
L’USDe n’est pas adossé à des dollars mais à des positions « delta neutre » : Ethena détient de l’ETH ou du BTC et vend simultanément des contrats à terme pour neutraliser la variation de prix. Le rendement vient des taux de financement payés par les traders. Le modèle est séduisant en marché haussier mais fragile lors des krachs : l’USDe a brièvement perdu sa parité sur certaines plateformes en octobre 2025. Voir notre fiche Ethena.
Existe-t-il des stablecoins en euro ?
Oui, mais ils restent marginaux : moins de 1 % du marché, l’EURC de Circle, leader, pesant moins de 500 millions de dollars en octobre 2026. Le paysage pourrait toutefois changer rapidement avec l’arrivée des banques européennes et la pression politique pour éviter une « dollarisation » numérique de l’Europe.
- EURC (Circle) : conforme MiCA, le plus liquide des stablecoins euro.
- EURCV (SG-Forge, Société Générale) : premier stablecoin euro émis par une grande banque française.
- Qivalis : coentreprise de banques européennes (ING, UniCredit, BBVA, CaixaBank, BNP Paribas, BPCE, Crédit Mutuel…) passée de 9 à 37 membres en mai 2026. Elle attend son agrément d’établissement de monnaie électronique auprès de la banque centrale néerlandaise pour un lancement annoncé au second semestre 2026.
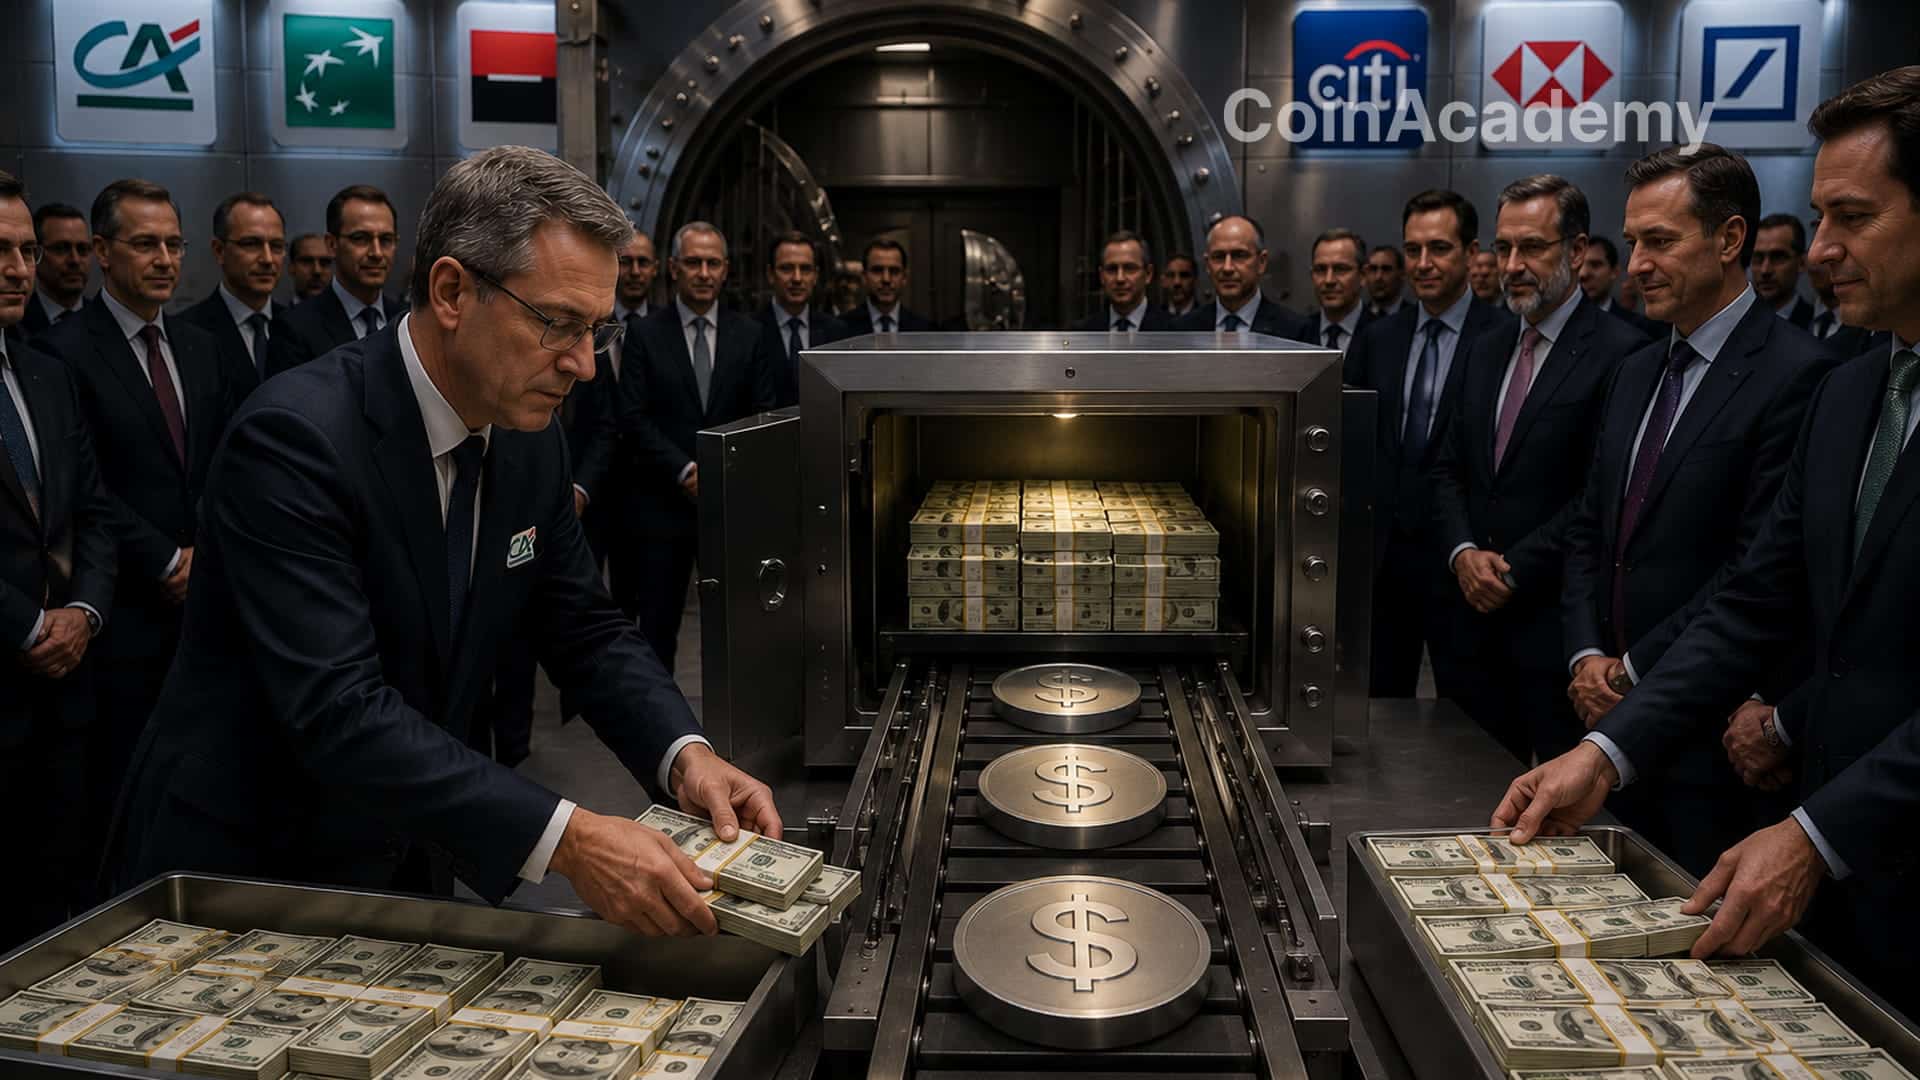
- Banques américaines : 21 institutions, dont Bank of America, Citi, Goldman Sachs et le Crédit Agricole, ont annoncé le 1er septembre 2026 un stablecoin dollar commun pour 2027, avec un stablecoin euro comme priorité suivante.
Pour comparer l’offre actuelle, consultez notre sélection des meilleurs stablecoins en euro.
Comment les stablecoins sont-ils régulés ?
Les stablecoins sont désormais encadrés de part et d’autre de l’Atlantique : par le règlement européen MiCA depuis le 30 juin 2024, et aux États-Unis par le GENIUS Act, signé en juillet 2025, dont les règles d’application entrent en vigueur le 18 janvier 2027. Les deux textes imposent des réserves intégrales et liquides, un droit de remboursement au pair et une supervision des émetteurs.
En Europe : MiCA
Le règlement MiCA (voir notre définition) distingue les « jetons de monnaie électronique » (EMT), adossés à une seule devise comme l’USDC ou l’EURC, et les « jetons se référant à un ou des actifs » (ART). Leurs règles s’appliquent depuis le 30 juin 2024. Un émetteur doit être agréé comme établissement de crédit ou de monnaie électronique dans l’UE, détenir des réserves séparées et liquides, et ne peut pas verser d’intérêts aux détenteurs. Conséquence : les plateformes régulées ont retiré l’USDT et d’autres stablecoins non conformes du trading au comptant pour leurs clients européens au 31 mars 2025 (détention et retrait restent possibles).
Aux États-Unis : le GENIUS Act
Le GENIUS Act, signé par Donald Trump en juillet 2025, est la première loi fédérale américaine sur les stablecoins de paiement. L’OCC, le régulateur bancaire, a publié sa règle finale le 21 octobre 2026, pour une entrée en vigueur le 18 janvier 2027. Les obligations clés :
- Réserves 1:1 en liquidités, dépôts bancaires assurés, bons du Trésor de 93 jours maximum ou dépôts à la Fed, sur des comptes séparés et non réutilisables.
- Attestations mensuelles par un cabinet agréé, certifiées par le PDG et le directeur financier ; audit annuel au-delà de 50 milliards de dollars d’encours.
- Rachat au pair garanti, avec des frais annoncés à l’avance.
- Pas d’intérêts versés pour la simple détention du stablecoin ; les programmes de récompenses des plateformes (Coinbase, Kraken, PayPal) seront examinés au cas par cas.

Quels sont les risques des stablecoins ?
Un stablecoin n’est pas un dépôt bancaire : il n’est pas couvert par la garantie des dépôts (100 000 euros en France), et sa stabilité repose entièrement sur l’émetteur ou le mécanisme qui le soutient. Plusieurs crises l’ont montré.
- Perte de parité (« depeg ») : en mars 2023, l’USDC est tombé à 0,87 $ pendant un week-end lorsque 3,3 milliards de ses réserves étaient bloqués à la Silicon Valley Bank. Il a retrouvé sa parité après l’intervention des autorités américaines.
- Effondrement : TerraUSD (UST), stablecoin algorithmique, s’est effondré en mai 2022, effaçant environ 40 milliards de dollars et entraînant la chute de Terra (LUNA).
- Qualité des réserves : Tether a payé 41 millions de dollars à la CFTC en 2021 pour avoir affirmé à tort que l’USDT était intégralement couvert par des dollars entre 2016 et 2019.
- Gel des fonds : les émetteurs centralisés peuvent bloquer des adresses sur demande des autorités. Tether et Circle l’ont fait à de nombreuses reprises.
- Risque réglementaire : un stablecoin peut être retiré d’une plateforme ou d’un pays du jour au lendemain, comme l’USDT en Europe en 2025.
- Risque technique : bug de smart contract, piratage d’un pont entre blockchains ou envoi sur le mauvais réseau.
Comment acheter et utiliser des stablecoins en France ?
On achète des stablecoins sur une plateforme d’échange enregistrée auprès de l’AMF ou agréée MiCA, en euros par virement ou carte. Pour un résident français, les stablecoins disponibles sont ceux conformes à MiCA : principalement l’USDC et l’EURC, ainsi que des stablecoins euro bancaires. Vous pouvez ensuite les conserver sur la plateforme ou les transférer vers un portefeuille personnel.
Côté fiscalité, l’échange d’une crypto contre un stablecoin est considéré en France comme un échange entre actifs numériques : il n’est pas imposable en lui-même. L’impôt est dû lors de la conversion en euros ou de l’achat d’un bien, selon le régime de la flat tax crypto.
Questions fréquentes sur les stablecoins
Un stablecoin peut-il perdre de la valeur ?
Oui. Même les plus solides peuvent perdre temporairement leur parité en cas de crise de confiance ou de problème sur leurs réserves (USDC à 0,87 $ en mars 2023). Les stablecoins algorithmiques sans réserves peuvent tomber à zéro (UST en 2022).
Quel est le stablecoin le plus sûr ?
Il n’existe pas de stablecoin sans risque. Les critères à regarder : la qualité et la transparence des réserves, la fréquence des attestations ou audits, la régulation de l’émetteur (MiCA en Europe, GENIUS Act aux États-Unis) et la liquidité. Selon ces critères, l’USDC et l’EURC sont les mieux placés pour un résident européen.
Peut-on gagner des intérêts avec des stablecoins ?
MiCA et le GENIUS Act interdisent aux émetteurs de verser des intérêts. Des rendements restent possibles via la DeFi (prêt, pools de liquidité) ou certains programmes de plateformes, avec des risques supplémentaires : faillite de la plateforme, bug de protocole, perte de parité.
Quelle différence entre un stablecoin et un euro numérique ?
Un stablecoin est émis par une entreprise privée (Circle, Tether, une banque). L’euro numérique serait émis par la Banque centrale européenne : c’est une monnaie de banque centrale, comme les billets, dont le projet est toujours en préparation.
Les stablecoins sont-ils légaux en France ?
Oui. Les stablecoins conformes à MiCA sont proposés légalement par les plateformes régulées. Détenir de l’USDT reste légal, mais il n’est plus échangeable au comptant sur les plateformes européennes régulées.
Dernière mise à jour : 27 octobre 2026. Sources : DefiLlama, OCC, Circle (résultats T2 2026), Tether (attestation T2 2026), Qivalis, Binance, Cryptoast, CoinAcademy.